民间借贷利息上限以 2020 年 8 月 20 日为界:此前成立的合同适用年利率 24% 保护线与 36% 高利贷红线;此后成立的上限为一年期 LPR 的四倍,超过部分不受保护,已自愿履行的部分法院不再干预。
“朋友借钱约定月息2分,到期却拒不认账,我能要回利息吗?”“对方自愿承诺高额利息,现在反悔说利息太高不合法,我该怎么维权?”在民间借贷中,利息争议是最常见的纠纷焦点。很多人在出借款项时只关注“双方自愿”,殊不知,法律已为民间借贷的利息划下了一道明确的“红线”,这道红线指法律规定的“两线三区”和“LPR的四倍”,超出的部分不受法律保护,借款人可主张返还。接下来,就让我们一起深入了解一下这条至关重要的利息红线。
一、“两线三区”:旧规里的利息界限
1.什么是“两线三区”?
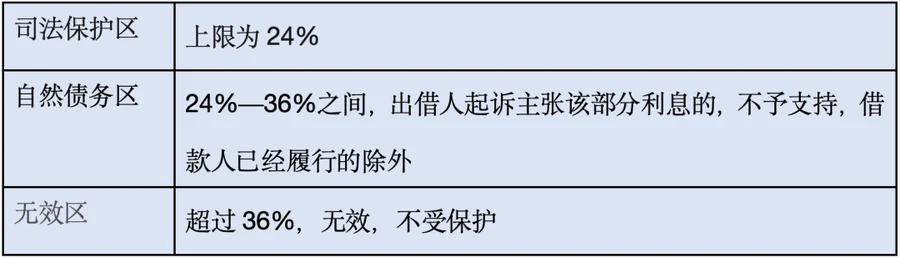
根据2015年9月1日施行的《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》(法释〔2015〕18号)对利率上限的规定,“两线三区”即:
1.年利率在24%以下的利息受到法律保护;
2.年利率在24%-36%之间,出借人起诉主张该区间部分利息的,人民法院不予保护,但是借款人自愿已经履行的,司法亦不再干预;
3.超过年利率36%的利息部分为无效,人民法院不予保护。
也就是说,“两线”为年利率24%的司法保护线和年利率36%的高利贷红线,“三区”为司法保护区、自然债务区、无效区,具体见以下表格:
对于借贷合同成立于2020年8月20日前的案件,在一定条件下可适用旧的“两线三区”规定,而对于成立于2020年8月20日后的借贷合同,适用以一年期LPR的4倍作为利率上限的规定。
二、“LPR的四倍”:新规下的利息上限
1.什么是“LPR”
LPR是贷款市场报价利率(LoanPrimeRate)的简称,它是由具有代表性的报价行,根据本行对最优质客户的贷款利率,以公开市场操作利率加点形成的方式报价,由人民银行授权全国人民银行间同业拆借中心计算并于每月20日公布的基础性贷款参考利率。LPR目前向社会公布1年期和5年期以上两个报价品种,而民间借贷通常参考的是一年期LPR。
2.关于“4倍的LPR”的法律依据
《最高人民法院关于审理民间借贷案件适用法律若干问题的规定(2020年第二次修正)》进一步明确:民间借贷利率不得超过合同成立时一年期LPR的四倍,超出部分法院不予支持。这条规定取代了原规定中以24%和36%为基准的两线三区的规定。简单说,约定利率再高也没用,法律只认“合同成立时LPR×4”这个上限。
以2025年9月为例,1年期LPR为3.0%,按照规定,其四倍就是12.0%(3.0%×4)。这意味着,如果在2025年9月签订的民间借贷合同,约定的年利率一旦超过12.0%,超出的部分就不受法律保护。假设出借人小李与借款人小王在2025年9月签订借款合同,约定年利率为15%,那么超过12.0%的那3%部分利息是无效的。如果小王已经按照15%的利率支付了利息,多支付的这部分利息可以要求小李返还,或者抵扣本金;如果还未支付,小王只需要按照不超过12.0%的年利率支付利息即可。
三、不同时间节点借贷合同利息的适用标准
综上,利息的计算适用标准与案件的受理时间和借贷合同的成立以及利息的计算区间时间相关,2020年8月20日是个关键节点,不同情况适用不同标准,具体见下表:
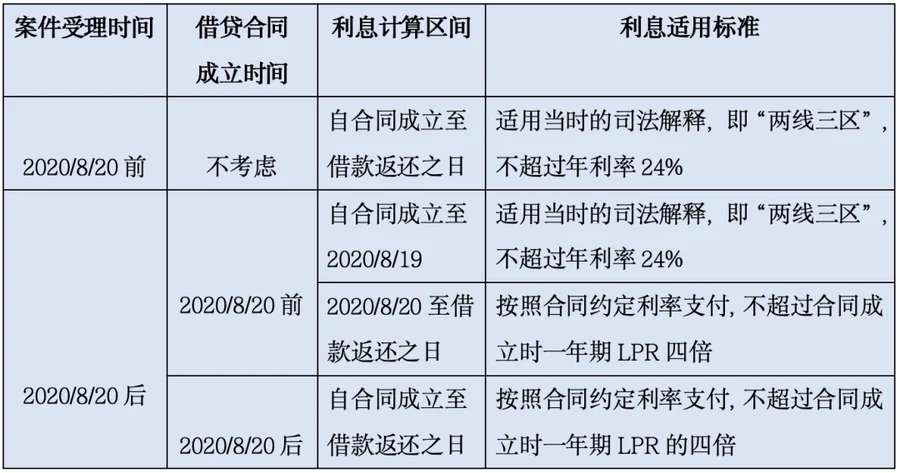
从这个表格中可以清晰地看到,对于借贷合同成立于2020年8月20日之前且在2020年8月20日后受理的案件,利息计算需要分段进行,前期适用“两线三区”规定,后期则适用“LPR的四倍”规定;而对于借贷合同成立于2020年8月20日之后的案件,利息计算全程适用“LPR的四倍”规定。这种根据时间节点进行区分的利息适用标准,充分考虑了法律规定的连续性和市场变化的适应性,旨在平衡借贷双方的利益,维护民间借贷市场的稳定秩序。
四、利息认定的常见误区与规避方法
在民间借贷利息的认定中,常常存在一些容易让人陷入误区的陷阱,若不加以注意,借贷双方的合法权益都可能受到损害。了解这些常见误区,并掌握有效的规避方法,是保障民间借贷活动合法、公平、有序进行的关键。
1.费用合并计算误区
在民间借贷中,部分出借人试图通过将服务费、违约金等费用与利息分开计算的方式,规避法律对利息上限的规定。然而,这种做法在法律面前是行不通的。法院在认定利息时,会秉持全面审查、实质重于形式的原则,将利息、服务费、违约金等所有与借款相关的费用合并计算。只要这些费用的总和超过合同成立时一年期LPR的四倍,超出部分便会被认定为无效。出借人切不可心存侥幸,采用拆分费用的方式来规避法律规定;借款人若遇到此类情况,也应知晓如何运用法律武器维护自身权益,确保利息认定的公平合理。
2.预扣利息误区
“砍头息”,即出借人在提供借款时预先从本金中扣除利息的行为,是法律明确禁止的。根据《中华人民共和国民法典》等相关法律规定,借款的利息不得预先在本金中扣除。利息预先在本金中扣除的,应当按照实际借款数额返还借款并计算利息。例如,出借人声称借给借款人10万元,但却提前扣除了1万元利息,实际只交付给借款人9万元。在这种情况下,本金应认定为9万元,利息也必须以9万元为基数进行计算,而不能按照原本约定的10万元本金来计算利息。这种规定的目的在于保护借款人的合法权益,避免借款人承担过高的利息负担,确保借贷关系的公平公正。
若借款人遭遇“砍头息”,应果断保留相关证据,如借款合同、转账记录、聊天记录等,以证明实际到手的借款金额。在协商无果的情况下,可勇敢地通过向法院提起诉讼等合法途径,要求按照实际借款金额及合法利率计算利息和还款金额。
3.关于未约定利息和还款顺序时的法律默认规则
在民间借贷中,如果双方未约定利息,根据法律规定,自然人之间的借款视为无息借款,出借人不能主张借期内的利息。但如果借款人逾期还款,出借人可以主张自逾期还款之日起参照当时一年期贷款市场报价利率标准计算的利息,作为逾期还款的违约责任。而在还款顺序方面,如果借条中没有明确约定还款顺序,法律默认按“先息后本”处理。这意味着在借款人还款时,会先扣除当期应付利息,剩余部分才用于抵扣本金。这种规则可能与双方的预期产生冲突,引发纠纷。比如,债务人计划提前偿还部分本金以减少利息支出,但由于未约定还款顺序,法院按“先息后本”计算,导致债务人多支付了利息。
因此,借贷双方在签订借款合同时,一定要对利息和还款顺序进行清晰明确的约定,避免日后产生不必要的争议。
民间借贷的法定利息红线,其核心功能聚焦于纠纷发生后的权益界定与主张。无论是 “两线三区” 的历史标准,还是 “LPR 四倍” 的现行规范,其本质上都是争议出现时,判断利息约定是否合法、权利主张能否成立的核心依据。